
Was bedeutet die Grundsteuerreform 2025?
Die Reform ist keine neue Steuerart, sondern eine neue Bewertung und Berechnung der bestehenden Grundsteuer. Gemeinden finanzieren damit weiterhin öffentliche Aufgaben. Neu ist vor allem, welche Daten für die Bewertung herangezogen werden und wie die Länder die gesetzlichen Vorgaben umsetzen. Die erste reguläre Erhebung nach dem neuen Recht betrifft den Zeitraum ab 2025.
Der Zahlbetrag steht nicht in einem einzigen Bewertungsbescheid. Eigentümer erhalten typischerweise einen Grundsteuerwertbescheid und einen Grundsteuermessbescheid vom Finanzamt. Die Gemeinde setzt anschließend mit ihrem Hebesatz die Grundsteuer fest. Diese Aufteilung erklärt, warum eine Korrektur bei Grundstücksfläche oder Wohnfläche zunächst beim Finanzamt und ein anderer Hebesatz bei der Gemeinde geklärt wird.
Die Reform kann zu höheren, niedrigeren oder ähnlichen Beträgen führen. Eine bundesweite Zusage, dass jeder einzelne Haushalt exakt gleich belastet wird, gibt es nicht. Die angestrebte Aufkommensneutralität bezieht sich auf die Einnahmen einer Kommune insgesamt, nicht auf jedes einzelne Grundstück.
Warum wurde die Bewertung neu geordnet?
Die alten Einheitswerte stammten in den westdeutschen Ländern aus den Jahren 1964 und in den östlichen Ländern aus 1935. Grundstücke entwickelten sich seitdem unterschiedlich. Das Bundesverfassungsgericht verlangte daher eine realitätsnähere und gleichmäßigere Bewertung. Der Gesetzgeber hat daraus ein neues Verfahren mit einem bundesweiten Grundsteuerwert und ergänzenden Landesmodellen entwickelt.
Für Eigentümer ist die Unterscheidung zwischen Wert, Messbetrag und Steuer besonders wichtig. Der Grundsteuerwert ist eine Bewertungsgröße. Der Grundsteuermessbetrag entsteht durch die gesetzliche Steuermesszahl. Der kommunale Hebesatz wird anschließend auf den Messbetrag angewendet. Eine Änderung des Hebesatzes kann den Zahlbetrag daher verändern, ohne dass sich die Bewertung des Grundstücks geändert hat.
Welche Modelle gelten in den Bundesländern?
Die meisten Länder nutzen das Bundesmodell. Baden-Württemberg, Bayern, Hamburg, Hessen und Niedersachsen haben eigene Regeln mit abweichenden Gewichtungen. Das Modell kann nicht frei gewählt werden: Entscheidend ist der Ort des Grundstücks. Einen kompakten Länderüberblick finden Sie im Vergleich der Bundesländer; für einzelne Fälle helfen die landesspezifischen Rechner.
| Modellgruppe | Typische Bewertungsdaten | Worauf Eigentümer achten |
|---|---|---|
| Bundesmodell | Grundstück, Gebäude, Bodenwert und Nutzung | Angaben aus Erklärung und Bescheid abgleichen |
| Baden-Württemberg | Vor allem Grundstücksfläche und Bodenrichtwert | Grundstücksart und Bodenrichtwert prüfen |
| Bayern | Flächenmodell mit Grundstücks- und Gebäudeflächen | Wohn- und Nutzflächen korrekt trennen |
| Hamburg, Hessen, Niedersachsen | Landeseigene Flächen-, Lage- oder Wohnanteile | Länderformel und kommunalen Hebesatz getrennt lesen |
So entsteht der neue Grundsteuerbetrag
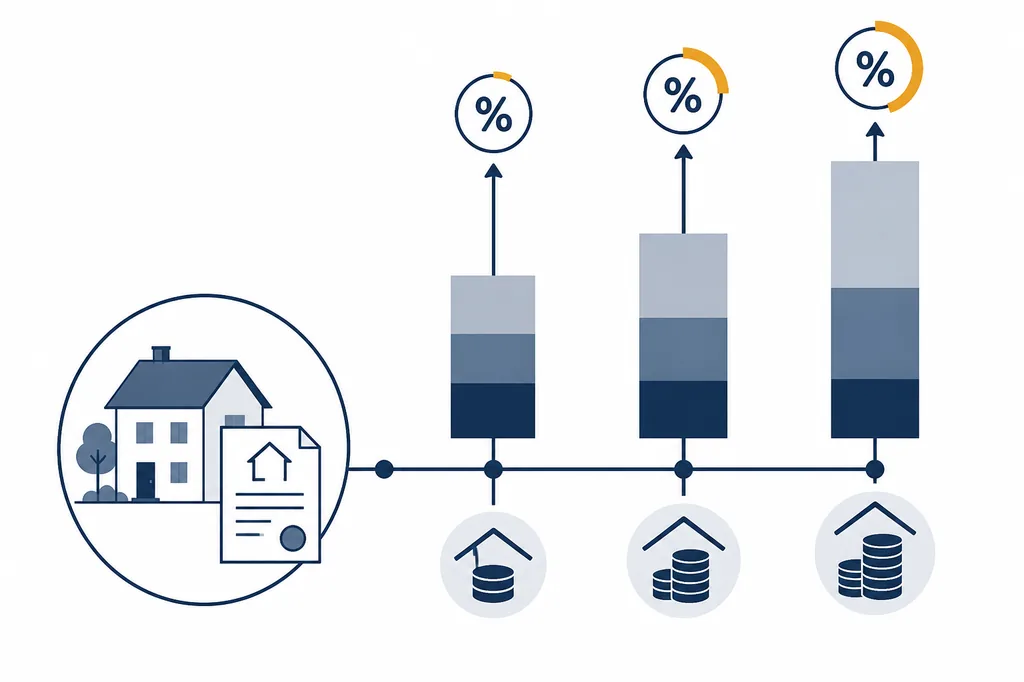
Die allgemeine Rechenkette lässt sich in drei Ebenen zerlegen. Zuerst werden die Grundstücksdaten nach dem Modell des Landes bewertet. Danach wird der Wert mit der Steuermesszahl in einen Messbetrag umgerechnet. Im dritten Schritt multipliziert die Gemeinde den Messbetrag mit dem Hebesatz. Die Kurzform lautet: Grundsteuer = Grundsteuermessbetrag × Hebesatz.
- Bewertung: Grundstücksfläche, Wohn- oder Nutzfläche, Bodenrichtwert, Gebäudealter und weitere Angaben werden je nach Modell berücksichtigt.
- Messbetrag: Das Finanzamt wendet die gesetzliche Steuermesszahl an und erlässt den Messbescheid.
- Festsetzung: Die Gemeinde setzt mit ihrem Hebesatz den jährlichen Zahlbetrag und die Fälligkeiten fest.
Ein Beispiel macht die letzte Stufe sichtbar: Bei einem Messbetrag von 180 Euro und einem Hebesatz von 420 Prozent beträgt die Jahressteuer 756 Euro. Der Faktor 420 Prozent entspricht 4,20. Für die tatsächliche Bewertung müssen die Daten aus dem eigenen Bescheid verwendet werden; pauschale Durchschnittswerte sind nur zur Orientierung geeignet. Mit dem Grundsteuer Rechner können Sie die Rechenstrecke nachvollziehen.
Auswirkungen auf Eigentümer, Vermieter und Mieter
Eigentümer sollten ihre Bescheide dauerhaft zusammen aufbewahren. Der Grundsteuerwertbescheid beschreibt die Bewertung, der Messbescheid den Messbetrag und der kommunale Bescheid den Zahlbetrag. Bei Verkauf, Erbschaft oder einer Änderung der Nutzung ist außerdem der maßgebliche Stichtag zu dokumentieren.
Vermieter bleiben gegenüber der Gemeinde Steuerschuldner. Eine Umlage auf Mieter ist eine separate mietrechtliche Frage. Sie setzt eine wirksame Betriebskostenvereinbarung und einen nachvollziehbaren Verteilerschlüssel voraus. Die Reform ändert nicht automatisch den Mietvertrag. Der Vermieter-Ratgeber behandelt Umlage, Leerstand und Steuerunterlagen ausführlicher.
Mieter sehen die neue Grundsteuer meist zeitversetzt in der Nebenkostenabrechnung. Prüfen Sie den Abrechnungszeitraum, die Wohnfläche, den Schlüssel und die Belege. Eine ungewöhnliche Erhöhung kann auf den neuen Bescheid zurückgehen, ist aber kein Beweis für eine korrekte Umlage. Für die Mietperspektive gibt es die Anleitung Grundsteuer in der Nebenkostenabrechnung.
Zeitplan, Bescheide und Fristen
Die Reform besteht aus mehreren Zeitpunkten. Der Bewertungsstichtag war der 1. Januar 2022. Die Erklärungen wurden in den Jahren 2022 bis 2023 beziehungsweise nach landesspezifischen Verlängerungen abgegeben. Finanzämter erließen daraufhin Wert- und Messbescheide. Ab 1. Januar 2025 gilt der neue Zahlbetrag für die laufende Grundsteuer. Die Zahlungsfälligkeiten richten sich weiterhin nach dem kommunalen Bescheid.

Lesen Sie jeden Bescheid auf eigene Fristen. Ein Einspruch gegen einen Finanzamtsbescheid wird bei der zuständigen Finanzbehörde eingelegt; ein Fehler im kommunalen Zahlbetrag gehört zur Gemeinde. Die Anleitung zum Grundsteuermessbescheid erklärt, welcher Bescheid welche Aufgabe hat.
Bescheid prüfen und Fehler einordnen
Beginnen Sie mit den Stammdaten: Name, Grundstück, wirtschaftliche Einheit, Grundstücksart und Flächen. Vergleichen Sie danach den Grundsteuerwert und den Messbetrag mit den vorherigen Bescheiden. Erst danach prüfen Sie Hebesatz, Jahresbetrag, Fälligkeiten und Rundung. Ein Online-Rechner kann die Multiplikation nachbilden, aber keine fehlende Grundstücksangabe ersetzen.
| Abweichung | Wahrscheinliche Prüfstelle | Nächster Schritt |
|---|---|---|
| Fläche oder Nutzung falsch | Grundsteuerwertbescheid | Unterlagen und Erklärung vergleichen |
| Messbetrag stimmt nicht | Grundsteuermessbescheid | Rechenweg und Steuermesszahl prüfen |
| Hebesatz oder Fälligkeit falsch | Kommunaler Grundsteuerbescheid | Gemeindesatzung und Bescheid abgleichen |
| Nur Umlage in Nebenkosten abweichend | Mietvertrag und Abrechnung | Verteilerschlüssel und Belege anfordern |
Bei Unsicherheit hilft der Bescheid-Prüfer bei der rechnerischen Plausibilität. Halten Sie das Aktenzeichen bereit und notieren Sie, welche Zahl aus welchem Dokument stammt. So vermeiden Sie, einen korrekten Gemeindebescheid wegen eines Fehlers im vorgelagerten Wertbescheid falsch anzufechten.
Checkliste zur Grundsteuerreform 2025
- Bundesland, Gemeinde und Grundstücksart notieren.
- Grundsteuerwertbescheid, Messbescheid und kommunalen Bescheid zusammen ablegen.
- Flächen, Bodenrichtwert und Nutzung mit der abgegebenen Erklärung vergleichen.
- Messbetrag mit der Steuermesszahl und dem Rechenweg plausibilisieren.
- Hebesatz und Fälligkeit direkt aus dem aktuellen Gemeindebescheid übernehmen.
- Bei Vermietung Mietvertrag, Umlageschlüssel und Abrechnungszeitraum getrennt prüfen.
- Fristen für Rückfrage oder Einspruch aus jedem einzelnen Bescheid notieren.
- Änderungen durch Verkauf, Erbschaft, Nutzungsänderung oder Teilung dokumentieren.
Diese Liste ist bewusst kurz. Sie ersetzt keine fachliche Prüfung, schafft aber eine nachvollziehbare Akte. Für die Grundlagen der alten und neuen Bewertungswerte können Sie zusätzlich den Einheitswert-Rechner und den Artikel zum Grundsteuerwert nutzen.
FAQ zur Grundsteuerreform 2025
Fazit
Die Grundsteuerreform 2025 verbindet neue Bewertungsdaten mit einem bekannten kommunalen Hebesatzverfahren. Wer das Bundesland, die drei Bescheide, den Rechenweg und die Fristen getrennt betrachtet, kann Änderungen besser erklären und Fehler gezielt an die richtige Stelle melden. Für verbindliche Auskünfte bleiben Finanzamt, Gemeinde und qualifizierte Beratung maßgeblich.
Offizielle Rechtsgrundlagen und Hinweise
Die Quellen unterstützen die allgemeine Einordnung. Ein konkreter Bescheid und die landesrechtlichen Vorgaben bleiben entscheidend.
- Bundesministerium der Finanzen: FAQ zur neuen Grundsteuer – Überblick über Reform, Bewertungsstufen und Länder-Modelle.
- Grundsteuergesetz – gesetzliche Grundlagen für Steuerschuld, Messbetrag und Festsetzung.
- Bewertungsgesetz – Bewertungsregeln und Begriffe rund um den Grundsteuerwert.
- Abgabenordnung § 355 – allgemeine Einspruchsfrist als Orientierung für Bescheide.