Grundsteuer Hessen 2025: Modell, Rechner & Hebesatz
Die Grundsteuer Hessen folgt seit 2025 dem Flächen-Faktor-Verfahren. Dieser Ratgeber erklärt Eingaben, Lagefaktor, Messbetrag und Hebesatz und zeigt, wie Sie einen Bescheid nachvollziehbar prüfen.
Kurzantwort
In Hessen gilt bei der Grundsteuer B nicht das Bundesmodell, sondern das Flächen-Faktor-Verfahren. Grundstücksfläche und Gebäudeflächen werden mit festen Euro-Ansätzen bewertet. Ein Faktor berücksichtigt das Verhältnis des Bodenrichtwerts zum durchschnittlichen Bodenrichtwert der Gemeinde. Daraus entsteht der Grundsteuermessbetrag. Erst der Hebesatz der Stadt oder Gemeinde ergibt den jährlichen Zahlbetrag.
1. Welches Modell gilt in Hessen?
Hessen weicht bei der Grundsteuer B vom Bundesmodell ab. Der Hessische Landtag hat das eigene Grundsteuergesetz 2021 beschlossen; seit dem Steuerjahr 2025 wird das Flächen-Faktor-Verfahren angewendet. Für Eigentümer ist der wichtigste Unterschied: Der Wert des Hauses wird nicht wie im Bundesmodell aus vielen Bewertungsparametern zu einem Grundsteuerwert hochgerechnet. Maßgeblich sind in der Erklärung vor allem die Flächen und die Nutzung.
Die Lage bleibt trotzdem relevant. Der Bodenrichtwert wird mit dem durchschnittlichen Bodenrichtwert der Gemeinde verglichen und fließt in einen Faktor ein. Gute Lagen können dadurch einen höheren Faktor erhalten, während eine relativ niedrigere Lage den Faktor dämpft. Die amtlichen Bodenrichtwerte werden von der Verwaltung zugeliefert; Eigentümer müssen diesen Wert nicht selbst in die Erklärung zum Grundsteuermessbetrag eintragen.
Diese Konstruktion macht Hessen regional besonders: Ein Rechenweg aus einem Bundesmodell-Land lässt sich nicht einfach übertragen. Prüfen Sie deshalb zuerst das Bundesland und erst danach Messzahl, Messbetrag und Hebesatz.
2. Welche Daten zählen?
Für ein typisches Wohngrundstück benötigen Sie die Grundstücksgröße und die Wohnfläche. Keller- oder Nebenflächen werden nicht automatisch als Wohnfläche behandelt. Flächen, die einer anderen Nutzung dienen, werden als Nutzungsfläche angegeben, zum Beispiel für ein Büro, eine Werkstatt oder Vereinsräume. Bei gemischt genutzten Gebäuden sollten Sie die Räume sauber nach ihrer tatsächlichen Nutzung aufteilen.
| Angabe | Wofür sie gebraucht wird | Typischer Prüfpunkt |
|---|---|---|
| Grundstücksfläche | Flächenansatz für Grund und Boden | Grundbuch, Kataster oder Feststellungserklärung |
| Wohnfläche | reduzierter Ansatz für Wohnzwecke | Wohnflächenberechnung, nicht jede Nutzfläche |
| Nutzungsfläche | Ansatz für andere Nutzung | Räume nach Nutzung trennen |
| Adresse und Flurstück | Zuordnung der wirtschaftlichen Einheit | Bescheid und Objektunterlagen abgleichen |
| Hebesatz | Kommunaler Multiplikator zum Messbetrag | aktuelles Steuerjahr und richtige Gemeinde |
Der Bodenrichtwert und der Durchschnittswert der Gemeinde werden für den Faktor automatisch berücksichtigt. Wenn Ihnen im Bescheid ein unplausibler Faktor auffällt, ist daher meist eine Rückfrage zur Lagezuordnung oder zur wirtschaftlichen Einheit sinnvoller als eine eigene Bodenrichtwert-Schätzung.
3. Grundsteuer Hessen berechnen: die Formel
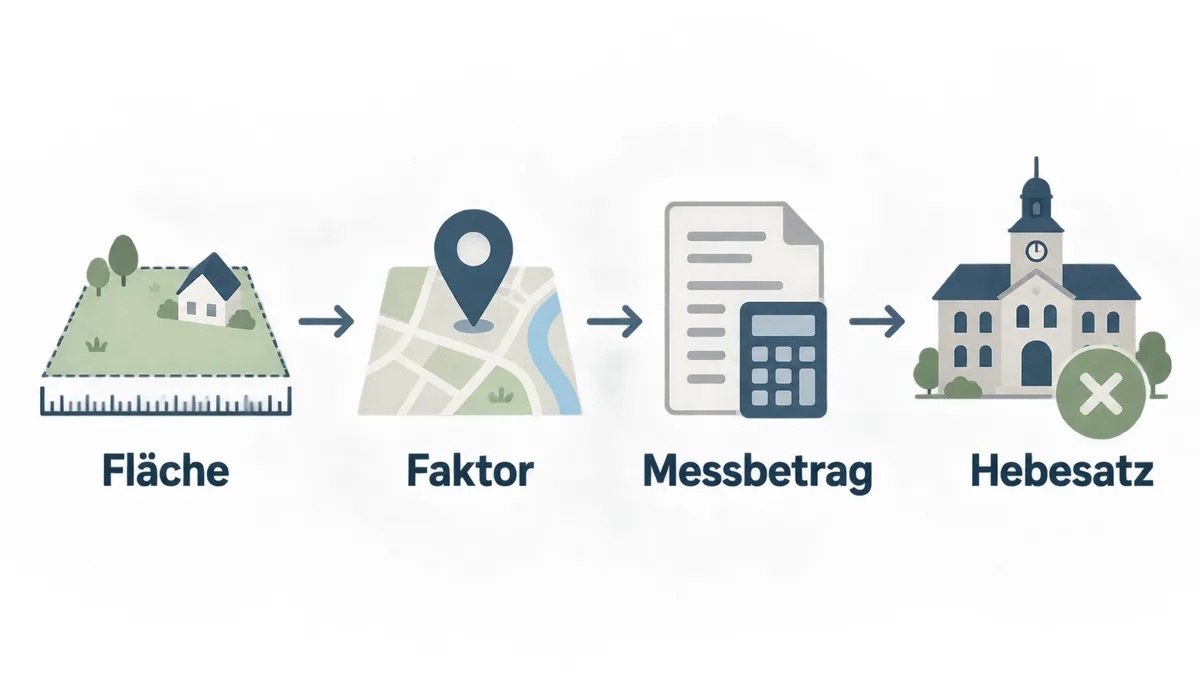
Die hessische Berechnung lässt sich in vier verständliche Schritte aufteilen. Zuerst werden die Flächen mit den gesetzlichen Euro-Ansätzen multipliziert. Für Grund und Boden gelten 0,04 Euro je Quadratmeter. Wohnfläche wird mit 0,50 Euro je Quadratmeter angesetzt und anschließend durch die Steuermesszahl für Wohnzwecke auf einen effektiven Ansatz von 0,35 Euro je Quadratmeter reduziert. Andere Nutzungsflächen bleiben beim Ansatz von 0,50 Euro je Quadratmeter.
Vereinfacht:
Flächenansatz = Grundstücksfläche × 0,04 € + Wohnfläche × 0,35 € + sonstige Nutzungsfläche × 0,50 €
Grundsteuermessbetrag = Flächenansatz × Lagefaktor
Grundsteuer = Grundsteuermessbetrag × Hebesatz ÷ 100
Der Faktor wird nicht als frei gewählte Zahl eingesetzt. Er leitet sich aus dem Verhältnis der Bodenrichtwerte ab und wird von der Finanzverwaltung bereitgestellt. Für einen Rechner können Sie den Faktor aus dem Bescheid oder eine nachvollziehbare Beispielannahme verwenden. Der endgültige Messbetrag steht im Grundsteuermessbescheid; die Gemeinde verwendet genau diesen Betrag für den späteren Steuerbescheid.
4. Beispiel: 500 m² Grundstück und 140 m² Wohnfläche
Das folgende Beispiel dient der Plausibilitätsprüfung und ist kein amtlicher Bescheid. Angenommen werden 500 m² Grundstücksfläche, 140 m² Wohnfläche, keine sonstige Nutzung, ein Faktor von 1,00 und ein kommunaler Hebesatz von 400 Prozent.
| Rechenschritt | Rechnung | Ergebnis |
|---|---|---|
| Grundstück | 500 × 0,04 € | 20,00 € |
| Wohnfläche | 140 × 0,35 € | 49,00 € |
| Flächenansatz | 20,00 € + 49,00 € | 69,00 € |
| Faktor | 69,00 € × 1,00 | 69,00 € Messbetrag |
| Hebesatz | 69,00 € × 400 ÷ 100 | 276,00 € pro Jahr |
Würde der Faktor bei denselben Flächen beispielsweise 0,90 betragen, läge der Messbetrag bei 62,10 Euro. Bei einem Hebesatz von 450 Prozent ergäbe sich daraus ein Jahresbetrag von 279,45 Euro. Das Beispiel zeigt, warum der Hebesatz allein keine Aussage über die Belastung zulässt: Entscheidend ist das Zusammenspiel von Flächen, Faktor und kommunalem Satz.
5. Bescheid und Hebesatz richtig prüfen
In Hessen begegnen Ihnen zwei Bescheide mit unterschiedlichen Aufgaben. Das Finanzamt teilt den Grundsteuermessbetrag mit. Dieser Bescheid enthält noch keine Zahlungsaufforderung an die Kommune. Die Stadt oder Gemeinde nimmt den Messbetrag und wendet ihren Hebesatz an; erst der Grundsteuerbescheid nennt Jahresbetrag und Fälligkeiten.
- Adresse und Flurstück: Stimmen wirtschaftliche Einheit und Eigentümerdaten?
- Flächen: Wurden Grundstück, Wohnfläche und andere Nutzung passend getrennt?
- Messbetrag: Passt der Betrag zum Flächenansatz und zum ausgewiesenen Faktor?
- Hebesatz: Gehört der Satz zur richtigen Gemeinde und zum Steuerjahr?
- Zahlbetrag: Sind Jahresbetrag, Raten und Fälligkeit nachvollziehbar?
Für eine schnelle Vorprüfung können Sie den Grundsteuer Hessen Rechner nutzen. Der Bescheid-Check hilft bei der Trennung von Wert-, Mess- und Steuerbescheid. Beide Werkzeuge liefern eine Orientierung; verbindlich bleibt der aktuelle amtliche Bescheid.
6. Typische Fehler vermeiden
- Das hessische Flächen-Faktor-Verfahren nicht mit dem Bundesmodell verwechseln.
- Wohnfläche nicht pauschal mit Keller-, Garagen- oder Gewerbefläche addieren.
- Den Hebesatz nicht aus einer Nachbargemeinde oder aus einem alten Steuerjahr übernehmen.
- Bei gemischter Nutzung die Räume und Flächen nachvollziehbar dokumentieren.
- Den Messbescheid nicht als Zahlungsaufforderung behandeln.
- Bei einer Abweichung zuerst Unterlagen und Zuständigkeit prüfen, bevor Sie eine Zahl schätzen.
Die Hessische Steuerverwaltung weist darauf hin, dass Bodenrichtwerte für die Faktorermittlung automatisch einfließen. Eine eigene Online-Schätzung ist deshalb nur als Plausibilitätscheck sinnvoll und ersetzt keine Korrektur der amtlichen Daten.
7. FAQ zur Grundsteuer Hessen
Welches Grundsteuermodell gilt in Hessen?
Für die Grundsteuer B gilt das Flächen-Faktor-Verfahren. Flächen werden mit gesetzlichen Ansätzen bewertet, die Lage wirkt über einen Faktor, und die Gemeinde wendet ihren Hebesatz an.
Wie kann ich die Grundsteuer Hessen berechnen?
Addieren Sie die passenden Flächenansätze, multiplizieren Sie mit dem Faktor und anschließend den Messbetrag mit dem kommunalen Hebesatz. Für eine überschlägige Rechnung können Sie den Hessen-Rechner öffnen.
Muss ich den Bodenrichtwert selbst melden?
Nein. Die Finanzverwaltung ruft den Bodenrichtwert und den durchschnittlichen Bodenrichtwert für die Faktorermittlung automatisch ab. Adresse und Grundstücksdaten müssen trotzdem stimmen.
Ist der Hebesatz in ganz Hessen gleich?
Nein. Städte und Gemeinden bestimmen ihren Hebesatz selbst. Maßgeblich ist daher der Satz im aktuellen Grundsteuerbescheid.
Was ist der Unterschied zwischen Messbescheid und Steuerbescheid?
Der Messbescheid des Finanzamts nennt den Grundsteuermessbetrag. Der kommunale Steuerbescheid multipliziert ihn mit dem Hebesatz und fordert den Jahresbetrag an.
Was tun, wenn die Grundsteuer Hessen höher ausfällt als erwartet?
Prüfen Sie Flächen, Nutzung, Faktor, Hebesatz und Steuerjahr in dieser Reihenfolge. Bei einem konkreten Fehler wenden Sie sich an die Stelle, die den jeweiligen Bescheid erlassen hat.
Offizielle Grundlagen
- Hessische Steuerverwaltung: Das Flächen-Faktor-Verfahren – Eingaben, Ansätze, Faktor und amtliches Beispiel.
- Bundesministerium der Finanzen: FAQ zur Grundsteuer – Überblick zur Reform und zu Zuständigkeiten.
- Grundsteuergesetz und Bewertungsgesetz – bundesrechtliche Grundlagen und Abgrenzungen.
8. Fazit: Hessen separat rechnen
Die Grundsteuer Hessen ist seit 2025 ein eigenes Landesmodell. Wer Grundstücksfläche, Wohn- oder Nutzungsfläche, Faktor und Hebesatz in der richtigen Reihenfolge trennt, kann den Bescheid meist gut nachvollziehen. Der wichtigste Kontrollpunkt ist die Zuständigkeit: Das Finanzamt setzt den Messbetrag fest, die Kommune berechnet daraus mit ihrem Hebesatz den Zahlbetrag.
Für den nächsten Schritt können Sie den Hessen-Rechner mit Ihren Bescheiddaten testen, die allgemeine Anleitung zur Grundsteuerberechnung lesen oder den Hebesatz-Rechner für den kommunalen Faktor öffnen.