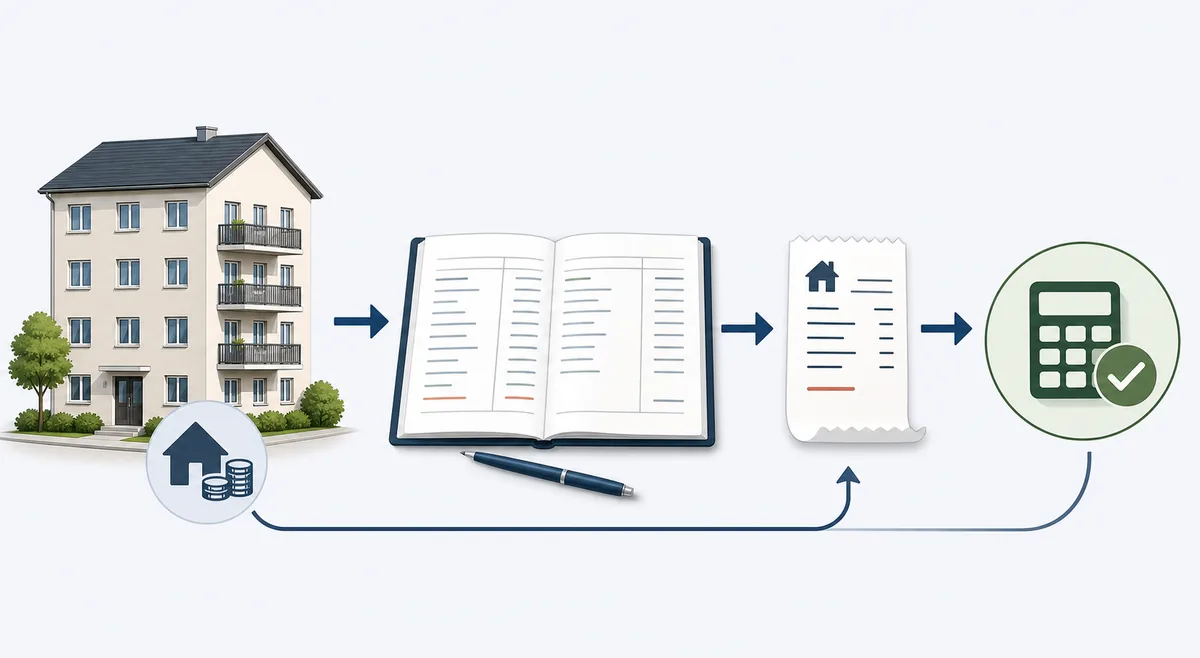
Drei Abrechnungen sauber trennen
Bei einer vermieteten Eigentumswohnung laufen Geld und Belege auf drei Ebenen. Die Gemeinde setzt die Grundsteuer fest. Die Eigentümergemeinschaft verwaltet gemeinschaftliche Kosten und erhebt dafür regelmäßig Hausgeld-Vorschüsse. Der Vermieter rechnet gegenüber seinem Mieter nur die vertraglich vereinbarten Betriebskosten ab. Dass eine Zahl in der WEG-Jahresabrechnung auftaucht, macht sie nicht automatisch zu einer eigenen Mietkostenposition.
Das Bewertungsgesetz behandelt jedes Wohnungseigentum und Teileigentum in § 244 Abs. 3 Nr. 3 als Grundstück für diesen Bewertungsabschnitt. Für Ihre Abrechnung ist daher die konkrete wirtschaftliche Einheit entscheidend: Stimmen Anschrift, Einheit, Bescheidjahr und Eigentümerangaben? Nutzen Sie nicht die Grundsteuer eines Nachbarhauses oder den Gesamtbetrag eines Grundstücks, wenn der Bescheid die einzelne Wohnung betrifft.
| Unterlage | Wofür sie steht | Ihr Prüfpunkt |
|---|---|---|
| Kommunaler Grundsteuerbescheid | Festgesetzter Steuerbetrag der zugeordneten Einheit | Objekt, Zeitraum, Zahlbetrag und Änderungen |
| WEG-Hausgeld/Jahresabrechnung | Vorschüsse und Kosten der Gemeinschaft | Einzelpositionen und WEG-Verteilung getrennt lesen |
| Mietvertrag und Betriebskostenabrechnung | Vom Mieter zu tragende Kosten im Mietverhältnis | Umlagevereinbarung, Zeitraum und Mietschlüssel |
Die drei Beträge können zusammenhängen, sind aber keine austauschbaren Werte. Die WEG-Abrechnung hilft bei der Verwaltung der Einheit. Der Steuerbescheid belegt die Grundsteuer. Der Mietvertrag bestimmt, ob und nach welchem Maßstab die Kosten an den Mieter weitergegeben werden dürfen.
Grundsteuerbescheid und WEG-Hausgeld: Was gehört wohin?
Das Hausgeld ist die Zahlung des Wohnungseigentümers an die Gemeinschaft. Darin können etwa Betriebskosten des Gemeinschaftseigentums, Verwaltung und Rücklagenvorschüsse zusammenlaufen. Die Grundsteuer ist dagegen eine öffentliche Abgabe. Prüfen Sie daher den Originalbescheid und die WEG-Unterlagen nebeneinander, statt anzunehmen, dass die Grundsteuer bereits im Hausgeld enthalten oder dort stets vollständig abgebildet ist.
Ein sauberer Abgleich verhindert zwei entgegengesetzte Fehler: die Steuer zu vergessen, weil sie nicht in der Hausgeldabrechnung steht, oder denselben Betrag zweimal anzusetzen, wenn eine Unterlage bereits eine steuerliche Position ausweist. Notieren Sie, welches Dokument den Betrag belegt und ob eine Erstattung, Nachzahlung oder Korrektur für das Abrechnungsjahr vorliegt. Für die Berechnung des Steuerbetrags selbst können Sie den Rechner für Eigentumswohnungen nutzen; verbindlich bleibt der jeweilige Bescheid.
Eine Abweichung zwischen Grundsteuerbescheid und WEG-Abrechnung ist nicht automatisch ein Fehler. Die Unterlagen können unterschiedliche Kostenkreise und Zeiträume zeigen. Klären Sie die Differenz anhand der Bescheidnummer, der Abrechnungsperiode und der tatsächlichen Buchung, bevor Sie einen Betrag in die Mietabrechnung übernehmen.
Grundsteuer bei Eigentumswohnung auf den Mieter umlegen
Nach § 2 Nr. 1 Betriebskostenverordnung gehören die laufenden öffentlichen Lasten des Grundstücks, insbesondere die Grundsteuer, zu den Betriebskosten. § 556 Abs. 1 BGB sieht vor, dass die Vertragsparteien vereinbaren können, dass der Mieter Betriebskosten trägt. Prüfen Sie deshalb zuerst die Betriebskostenklausel und nicht nur die Eigentümerstellung oder den Bescheid.
Bei der Suchanfrage „Grundsteuer bei Eigentumswohnung auf den Mieter umlegen“ ist die vertragliche Vereinbarung der erste Prüfpunkt.
Eine allgemeine Formulierung kann ausreichen, doch der konkrete Vertrag entscheidet, welche Kosten erfasst sind. Bei einer Betriebskostenpauschale gelten andere Abrechnungsschritte als bei monatlichen Vorauszahlungen. Vermischen Sie außerdem nicht die Verteilung innerhalb der WEG mit dem Umlageschlüssel zwischen Vermieter und Mieter. Der Miteigentumsanteil aus der Teilungserklärung ist nicht automatisch der richtige Schlüssel für jede Mietabrechnung.
Für die allgemeine Vermieterperspektive lesen Sie auch Grundsteuer für Vermieter. Dieser Beitrag grenzt davon bewusst den Sonderfall Eigentumswohnung in einer WEG ab: individueller Steuerbescheid, Gemeinschaftsabrechnung und Mietabrechnung müssen zusammenpassen, dürfen aber nicht vermengt werden.
In fünf Schritten von Bescheid zu Betriebskostenabrechnung
- Einheit identifizieren: Gleichen Sie Anschrift, Wohnungsnummer und wirtschaftliche Einheit im Bescheid mit Teilungserklärung und Mietvertrag ab. BewG § 244 hilft dabei, Wohnungseigentum als eigene Bewertungszuordnung einzuordnen.
- Abrechnungsjahr bestimmen: Legen Sie den Zeitraum der Mieterabrechnung fest und markieren Sie Zahlungen, Änderungen oder Korrekturen des kommunalen Bescheids für genau dieses Jahr.
- Mietvertrag lesen: Prüfen Sie die Vereinbarung zu Betriebskosten, die Art der Zahlung als Vorauszahlung oder Pauschale und den im Mietverhältnis verwendeten Verteilerschlüssel.
- Kostenkreis abgleichen: Trennen Sie Grundsteuer, umlagefähige Betriebskosten aus der WEG-Abrechnung sowie Verwaltung, Reparaturen und Rücklagen. Verwenden Sie keine Summe, die unterschiedliche Positionen zusammenzieht.
- Rechenweg dokumentieren: Halten Sie Gesamtbetrag, Mietzeitraum, Schlüssel, Anteil, bereits gezahlte Vorauszahlungen und zugrunde liegende Belege so fest, dass eine dritte Person die Rechnung nachvollziehen kann.
Der Ablauf für „Grundsteuer bei Eigentumswohnung“ verbindet daher den konkreten Bescheid mit Mietzeitraum und Vertrag.
Die Betriebskostenabrechnung muss nicht die ganze Eigentümerverwaltung erklären. Sie sollte aber die Gesamtkosten, den Verteilerschlüssel, den Anteil der Wohnung und die Vorauszahlungen klar erkennen lassen. Bei Rückfragen können Sie dann gezielt auf den Grundsteuerbescheid oder die passende WEG-Unterlage verweisen, statt die Abrechnung mit sämtlichen Hausgeldpositionen zu überladen.
Beispiel: Grundsteuer bei Mieterwechsel nachvollziehbar teilen
Angenommen, der Bescheid weist für die vermietete Einheit 420 Euro für ein volles Kalenderjahr aus. Laut Mietvertrag trägt der Mieter die vereinbarten Betriebskosten; für dieses Beispiel wird die Grundsteuer der Wohnung zugeordnet. Wohnt der erste Mieter sechs Monate in der Einheit und der zweite Mieter die übrigen sechs Monate, ergibt eine reine Monats-Plausibilitätsrechnung jeweils 420 Euro × 6 / 12 = 210 Euro.
| Rechenschritt | Erster Mietzeitraum | Zweiter Mietzeitraum |
|---|---|---|
| Jahresbetrag laut Bescheid | 420,00 € | 420,00 € |
| Angenommener Mietzeitraum | 6 von 12 Monaten | 6 von 12 Monaten |
| Vereinfachter Anteil | 210,00 € | 210,00 € |
Das Beispiel isoliert nur den Zeitraum und setzt voraus, dass der Vertrag und die anwendbare Abrechnung eine solche zeitanteilige Zuordnung tragen. Ein anderer Verteilerschlüssel, ein abweichender Abrechnungszeitraum, eine Bescheidkorrektur oder eine Pauschale kann zu einem anderen Vorgehen führen. Ziehen Sie außerdem Vorauszahlungen erst am richtigen Ort ab; sie verändern den Saldo, nicht den Grundsteuerbetrag des Bescheids.
Was nicht in die Grundsteuerzeile gehört
Der Begriff Hausgeld steht oft für eine Gesamtheit von Vorschüssen. Er ist keine einzelne Betriebskostenart und deshalb keine fertige Summe für die Nebenkostenabrechnung. Teilen Sie die WEG-Jahresabrechnung in nachvollziehbare Positionen auf, bevor Sie Kosten an den Mieter weitergeben.
| Position | Behandlung in diesem Rechenweg | Typische Belegquelle |
|---|---|---|
| Grundsteuer der Einheit | Eigene Kostenposition prüfen und vertraglich zuordnen | Kommunaler Grundsteuerbescheid |
| Hausgeld-Vorschuss | Nicht als einheitlichen Gesamtbetrag weiterreichen | Wirtschaftsplan und Zahlungsübersicht |
| Verwaltung und Instandhaltungsrücklage | Nicht mit der Grundsteuer gleichsetzen; gesondert beurteilen | WEG-Jahresabrechnung |
| Umlagefähige Gemeinschaftskosten | Einzelposition und Mietschlüssel prüfen | WEG-Abrechnung und Mietvertrag |
Wenn Sie eine Position aus der WEG-Abrechnung zusätzlich erfassen, kontrollieren Sie, ob sie bereits in einer anderen Abrechnungszeile enthalten ist. Gerade Versicherungen, Wasser, Reinigung und Hausmeister können als Gemeinschaftskosten auftauchen. Ein sauberer Belegpfad verhindert, dass dieselbe Ausgabe sowohl als Hausgeldanteil als auch als Einzelkosten angesetzt wird.
Mieterwechsel, fehlende WEG-Abrechnung und geänderter Bescheid
Wenn die WEG-Abrechnung noch fehlt
Warten Sie nicht automatisch mit jeder Mieterabrechnung, nur weil eine Unterlage der Verwaltung aussteht. § 556 Abs. 3 BGB nennt für Betriebskostenvorauszahlungen grundsätzlich eine Frist von zwölf Monaten nach Ende des Abrechnungszeitraums. Prüfen Sie frühzeitig, welche Werte aus dem Grundsteuerbescheid bereits belastbar vorliegen, welche Gemeinschaftskosten noch offen sind und ob für eine Verspätung eine gesetzliche Ausnahme gelten kann.
Wenn sich der Steuerbetrag geändert hat
Übernehmen Sie für jedes Abrechnungsjahr den dazugehörigen Bescheid oder Änderungsbescheid. Ein alter Vorjahresbetrag kann nach einer Feststellung, kommunalen Anpassung oder Korrektur überholt sein. Halten Sie fest, ab welchem Zeitraum eine Änderung gilt, ob die Gemeinde Beträge erstattet oder nachfordert und wie diese Zahlung zum Mietzeitraum gehört. Berechnen Sie keine Veränderung allein aus einem allgemeinen Reformversprechen.
Wenn die Wohnung zeitweise leer steht
Ein Leerstand ändert nicht den kommunalen Bescheid, kann aber die Zuordnung in einer Betriebskostenabrechnung beeinflussen. Verteilen Sie den vom Mieter zu tragenden Anteil nicht ungeprüft auf die übrigen WEG-Einheiten. Prüfen Sie Mietvertrag, Zeitraum und sachgerechte Kostenverteilung für genau das verwaltete Objekt und dokumentieren Sie, wer einen Leerstandsanteil trägt.
Beleg-Checkliste für die Grundsteuer einer vermieteten Eigentumswohnung
- Grundsteuerbescheid und mögliche Änderung gehören zur richtigen Wohnung und zum richtigen Jahr.
- Jahresbetrag und Zahlungen sind vom Hausgeld-Vorschuss getrennt dokumentiert.
- Mietvertrag enthält eine tragfähige Vereinbarung über Betriebskosten; Pauschale oder Vorauszahlung ist geklärt.
- Der Mieterschlüssel ist aus Vertrag und Zeitraum abgeleitet, nicht ungeprüft aus dem WEG-Miteigentumsanteil übernommen.
- Verwaltung, Reparaturen, Rücklagen und andere Gemeinschaftskosten sind nicht in die Grundsteuerzeile eingerechnet.
- Die jährliche Abrechnung und mögliche Ausnahmen wurden anhand der Frist nach § 556 Abs. 3 BGB geprüft.
- Rechenweg, Beleg und Vorauszahlungen lassen sich bei einer Rückfrage einzeln zeigen.
Wenn Sie erst den Betrag des Bescheids nachvollziehen möchten, helfen der Grundsteuerbescheid-Check und der Rechner für Eigentumswohnungen. Für den Bewertungswert und seine Eingaben finden Sie Grundlagen in Grundsteuerwert berechnen. Der Rechner prüft jedoch weder Ihren Mietvertrag noch die rechtliche Umlage im Einzelfall.
FAQ zur Grundsteuer bei Eigentumswohnung und WEG
Rechtsgrundlagen und weiterführende Seiten
- § 2 Nr. 1 Betriebskostenverordnung: laufende öffentliche Lasten und Grundsteuer
- § 556 BGB: Vereinbarungen über Betriebskosten und Abrechnungsfrist
- § 244 Bewertungsgesetz: Grundstück und Wohnungseigentum
Die zitierten Gesetze liefern den Rahmen. Sie ersetzen nicht die Prüfung eines konkreten Mietvertrags, einer WEG-Teilungserklärung oder eines streitigen Steuerbescheids.
Nächster sinnvoller Schritt
Sortieren Sie zuerst den Bescheid für die einzelne Wohnung, danach die WEG-Unterlagen und zuletzt den Mietvertrag. So wird sichtbar, welcher Betrag belegt ist, welcher Anteil zum Mieterzeitraum gehört und welche Positionen im Hausgeld separat bleiben müssen.