Grunderwerbsteuer vs Grundsteuer: Unterschiede, Berechnung & Tipps
Beim Kauf einer Immobilie werden Grunderwerbsteuer und Grundsteuer oft verwechselt. Die eine Steuer hängt am Erwerb und wird grundsätzlich einmalig ausgelöst. Die andere begleitet den laufenden Besitz und wird jährlich von der Gemeinde festgesetzt. Dieser Vergleich zeigt, wann welche Steuer entsteht, welche Berechnungsgrundlage gilt und wie Sie beide Beträge beim Hauskauf sauber auseinanderhalten.
Die kurze Antwort
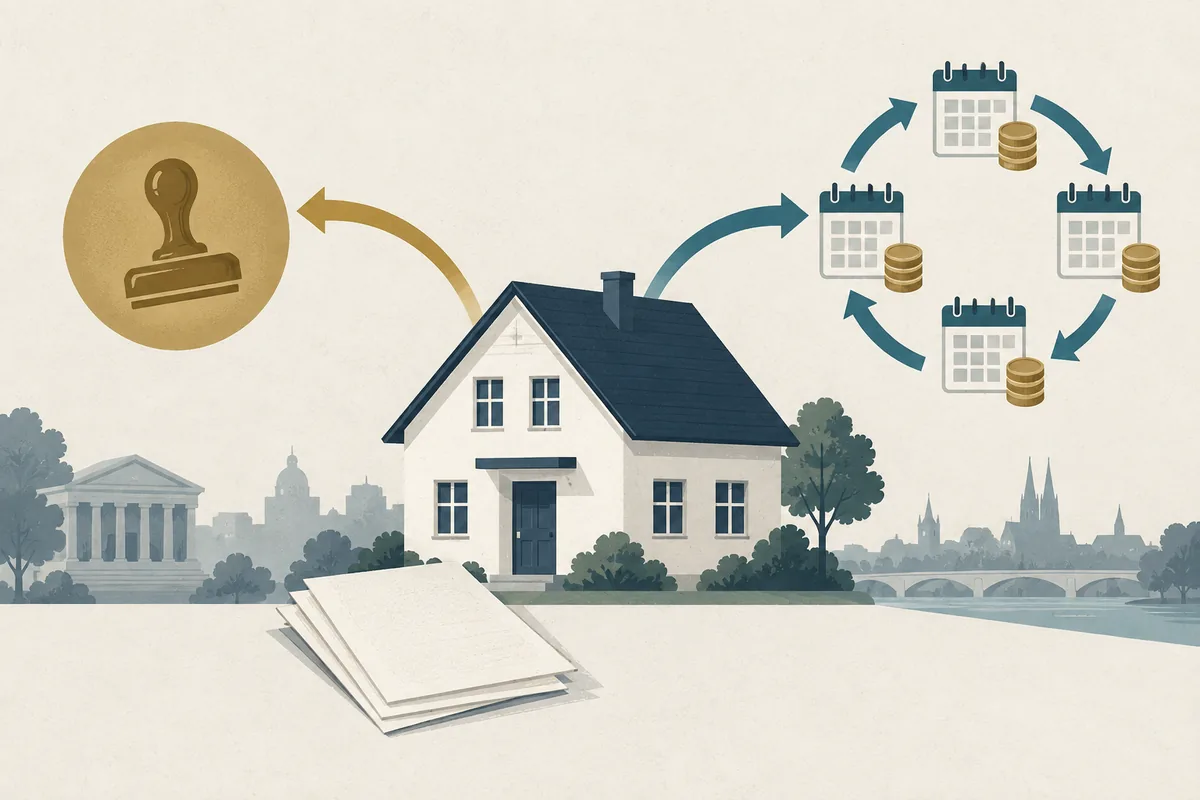
Grunderwerbsteuer ist eine einmalige Steuer auf einen steuerbaren Grundstücks- oder Immobilienerwerb. Grundsteuer ist eine laufende Jahressteuer für den Grundbesitz. Deshalb werden sie nicht mit derselben Formel berechnet, nicht zum selben Zeitpunkt fällig und auch nicht auf demselben Bescheid ausgewiesen.
Grunderwerbsteuer vs Grundsteuer: Die wichtigsten Unterschiede
Beide Abgaben beziehen sich auf Immobilien, verfolgen aber unterschiedliche Ziele. Die Grunderwerbsteuer knüpft an den rechtlichen Erwerb an. Die Grundsteuer knüpft an das Eigentum beziehungsweise den Grundbesitz und die kommunale Festsetzung an. Für die Haushaltsplanung ist diese Trennung wichtig: Die Grunderwerbsteuer gehört zu den einmaligen Kaufnebenkosten, während die Grundsteuer in das laufende Budget nach dem Einzug oder der Vermietung gehört.
| Merkmal | Grunderwerbsteuer | Grundsteuer |
|---|---|---|
| Auslöser | Steuerbarer Erwerb eines Grundstücks oder einer Immobilie | Laufender Besitz von Grundbesitz |
| Häufigkeit | Grundsätzlich einmalig pro Erwerbsvorgang | Jährliche Festsetzung, meist in Raten gezahlt |
| Basis | Steuerbarer Wert der Gegenleistung, häufig der Kaufpreis | Grundsteuerwert, Steuermesszahl und kommunaler Hebesatz |
| Zuständigkeit | Finanzamt des Bundeslands | Finanzamt für Bewertung/Messbetrag und Gemeinde für Hebesatz/Zahlbetrag |
| Typischer Zweck der Rechnung | Kaufnebenkosten und Liquidität beim Eigentumsübergang planen | Laufende Jahres- und Monatsbelastung einschätzen |
Die Tabelle ist eine Orientierung, keine Einzelfallentscheidung. Steuerbefreiungen, besondere Erwerbsvorgänge, mehrere Grundstücke, Erbbaurechte oder abweichende Vertragsbestandteile können die Grunderwerbsteuer verändern. Bei der Grundsteuer unterscheiden sich Bewertungsmodell, Grundstücksart und Hebesatz je nach Land, Kommune und wirtschaftlicher Einheit.
Grunderwerbsteuer berechnen: Einmalige Steuer beim Erwerb
Die Grunderwerbsteuer wird durch einen steuerbaren Erwerbsvorgang ausgelöst. Das kann etwa ein Kaufvertrag über ein Grundstück oder eine Immobilie sein. Die gesetzliche Grundlage beschreibt in § 1 Grunderwerbsteuergesetz, welche Erwerbsvorgänge grundsätzlich erfasst werden. Für die Berechnung ist die Gegenleistung entscheidend; § 9 Grunderwerbsteuergesetz nennt dafür die maßgeblichen Bestandteile.
- Erwerbsvorgang prüfen: Ist der Vertrag steuerbar oder greift eine gesetzliche Ausnahme?
- Bemessungsgrundlage bestimmen: Häufig ist der Kaufpreis der Ausgangspunkt; mitübertragene Gegenleistungen können ebenfalls relevant sein.
- Landessteuersatz anwenden: Der maßgebliche Satz richtet sich nach dem Bundesland und dem Zeitpunkt des Vorgangs.
- Bescheid und Zahlungsfrist beachten: Für die konkrete Fälligkeit ist der Bescheid des zuständigen Finanzamts entscheidend.
Vereinfachtes Beispiel: Bei einer steuerbaren Gegenleistung von 400.000 Euro und einem angenommenen Steuersatz von 5 Prozent ergibt sich eine Beispielsteuer von 20.000 Euro. Das ist keine allgemeine Empfehlung für ein bestimmtes Bundesland, sondern zeigt nur die Rechenlogik. Der tatsächliche Satz und die steuerbare Gegenleistung müssen aus dem konkreten Vorgang ermittelt werden.
Grundsteuer berechnen: Laufende Jahressteuer für Grundbesitz
Die Grundsteuer wird nicht direkt aus dem Kaufpreis berechnet. Seit der Reform führen mehrere Schritte vom Bewertungswert zum Zahlbetrag. Das Bundesfinanzministerium erklärt die neue Grundsteuer als Zusammenspiel aus Grundsteuerwert, Steuermesszahl, Grundsteuermessbetrag und kommunalem Hebesatz. Die konkrete Ausgestaltung hängt vom Bundesland und vom Grundstück ab.
Der Grundsteuermessbetrag entsteht aus dem Grundsteuerwert und der Steuermesszahl. Erst im letzten Schritt wendet die Gemeinde ihren Hebesatz an. Genau deshalb lässt sich aus einem Kaufpreis allein nicht zuverlässig ableiten, wie hoch die spätere Jahresgrundsteuer sein wird. Für eine erste Modellrechnung können Sie den Grundsteuer-Rechner nutzen; die Grundsteuer-Formel erklärt die einzelnen Rechenschritte ausführlicher.
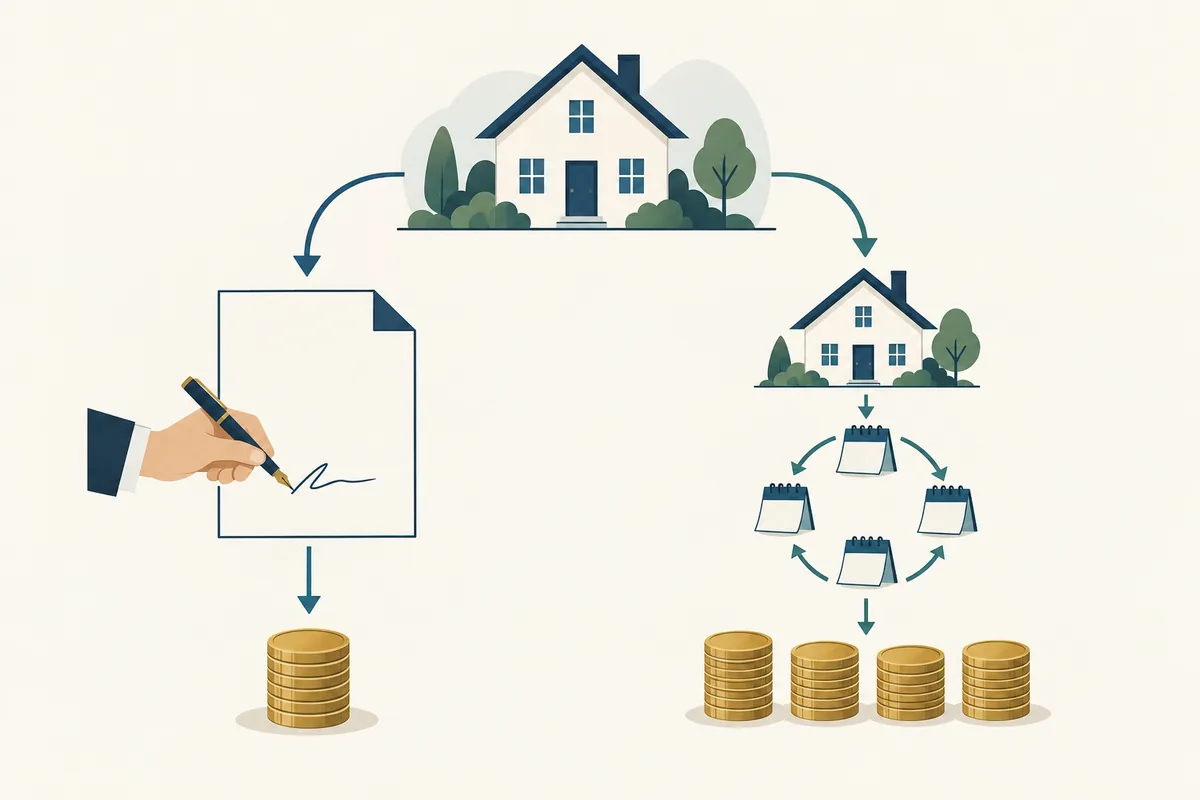
Bei der Grundsteuer müssen Sie außerdem zwischen Jahresbetrag und Zahlungsraten unterscheiden. Der Bescheid kann einen Jahresbetrag nennen und daraus mehrere Fälligkeiten ableiten. Für die monatliche Haushaltsplanung teilen Sie den Jahresbetrag nur rechnerisch durch zwölf; die tatsächlichen Zahlungstermine richten sich nach dem Bescheid.
Beim Hauskauf beide Steuern richtig einordnen
In einer Kaufkostenrechnung stehen die beiden Steuern an verschiedenen Stellen. Die Grunderwerbsteuer gehört neben Notar, Grundbuch und gegebenenfalls Makler zu den Kaufnebenkosten. Sie wird durch den Erwerb ausgelöst und kann die Finanzierung kurzfristig stark belasten. Die Grundsteuer ist dagegen eine laufende Kostenposition nach dem Erwerb. Sie sollte vor der Unterschrift für das Budget geschätzt werden, ersetzt aber nicht die Prüfung des späteren Bescheids.
Der notarielle Vertrag kann außerdem festlegen, wie Parteien bestimmte Kosten wirtschaftlich verteilen oder ab welchem Übergabetermin eine Partei die Belastung übernimmt. Das ändert nicht automatisch die steuerliche Einordnung gegenüber dem Finanzamt. Bei einer zeitlichen Abgrenzung zwischen Verkäufer und Käufer sollten Sie deshalb Vertrag, Übergabe, Bescheid und fachliche Auskunft zusammen betrachten.
Eine ausführliche Kauf-Checkliste finden Sie im Ratgeber zur Grundsteuer beim Hauskauf. Die dortige Kostenübersicht hilft beim Gesamtbudget; diese Seite konzentriert sich auf den Unterschied der beiden Steuerarten.
Beispielrechnung: Zwei getrennte Rechenwege
Angenommen, eine Käuferin erwirbt ein Wohnhaus für 400.000 Euro. Für die Grunderwerbsteuer wird beispielhaft ein Steuersatz von 5 Prozent angenommen. Die einmalige Beispielsteuer beträgt dann 20.000 Euro. Dieser Betrag gehört in die Kaufnebenkosten und nicht in die jährliche Betriebskostenplanung.
Für die spätere Grundsteuer nehmen wir unabhängig davon einen Grundsteuerwert von 220.000 Euro und eine beispielhafte Steuermesszahl von 0,031 Prozent an. Daraus ergibt sich ein Grundsteuermessbetrag von 68,20 Euro. Bei einem angenommenen Hebesatz von 450 Prozent lautet der letzte Rechenschritt: 68,20 Euro × 4,50 = 306,90 Euro Jahresgrundsteuer. Der Betrag ist als Rechenbeispiel gedacht; das zuständige Bewertungsmodell und der tatsächliche Hebesatz können zu einem anderen Ergebnis führen.
| Rechnung | Beispiel | Ergebnis |
|---|---|---|
| Grunderwerbsteuer | 400.000 € × 5 % | 20.000 € einmalig |
| Grundsteuermessbetrag | 220.000 € × 0,031 % | 68,20 € vor Hebesatz |
| Grundsteuer | 68,20 € × 4,50 | 306,90 € pro Jahr |
Der wichtigste Punkt ist nicht die konkrete Beispielzahl, sondern die Trennung der Zeiträume: 20.000 Euro werden nicht jedes Jahr wiederholt, während 306,90 Euro ein angenommener Jahresbetrag der laufenden Grundsteuer sind. Bei der Finanzierung sollten beide Positionen trotzdem berücksichtigt werden, weil sie zu unterschiedlichen Zeitpunkten Liquidität verlangen.
Checkliste: Diese Unterlagen sollten Käufer getrennt prüfen
- Kaufvertrag: Kaufpreis, mitübertragene Bestandteile, Übergabetermin und Kostenvereinbarungen markieren.
- Grunderwerbsteuerbescheid: Erwerbsvorgang, Bemessungsgrundlage, Steuersatz und Zahlungsfrist kontrollieren.
- Grundsteuerwert- und Messbescheid: wirtschaftliche Einheit, Flächen, Grundstücksart und Messbetrag nachvollziehen.
- Grundsteuerbescheid der Gemeinde: Hebesatz, Jahresbetrag und einzelne Fälligkeiten prüfen.
- Budget: einmalige Kaufnebenkosten nicht mit der wiederkehrenden Jahresbelastung vermischen.
Wenn ein Wert nicht zum eigenen Grundstück, Steuerjahr oder Erwerbsvorgang passt, sollte zuerst die zuständige Behörde oder eine steuerliche beziehungsweise rechtliche Fachperson klären, welcher Bescheid maßgeblich ist. Ein Online-Rechner ist eine Plausibilitäts- und Planungshilfe, aber kein Ersatz für eine verbindliche Einzelfallprüfung.
Häufige Fragen zu Grunderwerbsteuer und Grundsteuer
Was ist der Unterschied zwischen Grunderwerbsteuer und Grundsteuer?
Die Grunderwerbsteuer betrifft den steuerbaren Erwerb und fällt grundsätzlich einmalig an. Die Grundsteuer betrifft den laufenden Grundbesitz und wird als Jahressteuer festgesetzt. Sie sind rechtlich und rechnerisch getrennte Abgaben.
Wird die Grunderwerbsteuer jedes Jahr bezahlt?
Nein. Sie entsteht grundsätzlich einmalig aus dem Erwerbsvorgang. Die Grundsteuer ist die wiederkehrende Belastung, die in der Regel jährlich festgesetzt und in Teilbeträgen gezahlt wird.
Kann die Grunderwerbsteuer auf Mieter umgelegt werden?
Die Grunderwerbsteuer gehört zum Erwerb der Immobilie und ist nicht dasselbe wie laufende Betriebskosten. Eine Umlage auf Mieter lässt sich nicht einfach aus der Umlagefähigkeit der Grundsteuer ableiten. Mietvertrag, Kostenart und die geltenden Regeln müssen getrennt geprüft werden.
Ist die Grundsteuer im Kaufpreis enthalten?
Der Kaufpreis und die laufende Grundsteuer sind unterschiedliche Positionen. Vertragsparteien können wirtschaftliche Übergaben vereinbaren, aber der spätere Grundsteuerbescheid wird unabhängig davon nach den geltenden Bewertungs- und Gemeinderegeln erstellt.
Kann ich beide Steuern mit einem Rechner berechnen?
Nur wenn ein Rechner beide Vorgänge ausdrücklich trennt. Für die laufende Grundsteuer können Sie den Grundsteuer-Rechner verwenden. Für die Grunderwerbsteuer brauchen Sie dagegen den steuerbaren Erwerb, die maßgebliche Gegenleistung und den zutreffenden Landessteuersatz.
Offizielle Quellen
- Bundesfinanzministerium: FAQ zur neuen Grundsteuer – Überblick über Grundsteuerwert, Messbetrag, Hebesatz und Landesmodelle.
- § 1 Grunderwerbsteuergesetz – steuerbare Erwerbsvorgänge.
- § 9 Grunderwerbsteuergesetz – Gegenleistung als zentrale Bemessungsgrundlage.
Fazit: Erwerbskosten und laufende Steuer getrennt planen
Der Unterschied lässt sich in einem Satz merken: Grunderwerbsteuer zahlt man für den Erwerb, Grundsteuer für den laufenden Grundbesitz. Beim Hauskauf gehört die erste in die einmaligen Nebenkosten. Die zweite muss als wiederkehrender Jahresbetrag in die Eigentümer- oder Vermieterplanung aufgenommen werden.
Prüfen Sie deshalb nicht nur den Kaufpreis, sondern auch die erwartete Grundsteuer und die Unterlagen, aus denen sie später berechnet wird. Für eine erste Plausibilisierung helfen der Grundsteuer-Rechner und die Einheitswert-/Grundsteuerwert-Erklärung; für verbindliche Steuerfragen sind die amtlichen Bescheide und eine fachkundige Beratung maßgeblich.
Nächster Schritt
Sie möchten die laufende Grundsteuer einer Immobilie nachvollziehen? Starten Sie mit den Werten aus dem Grundsteuerbescheid und prüfen Sie den Jahresbetrag im Rechner.
Grundsteuer jetzt berechnen